종목 심층분석 · 2026-07-28
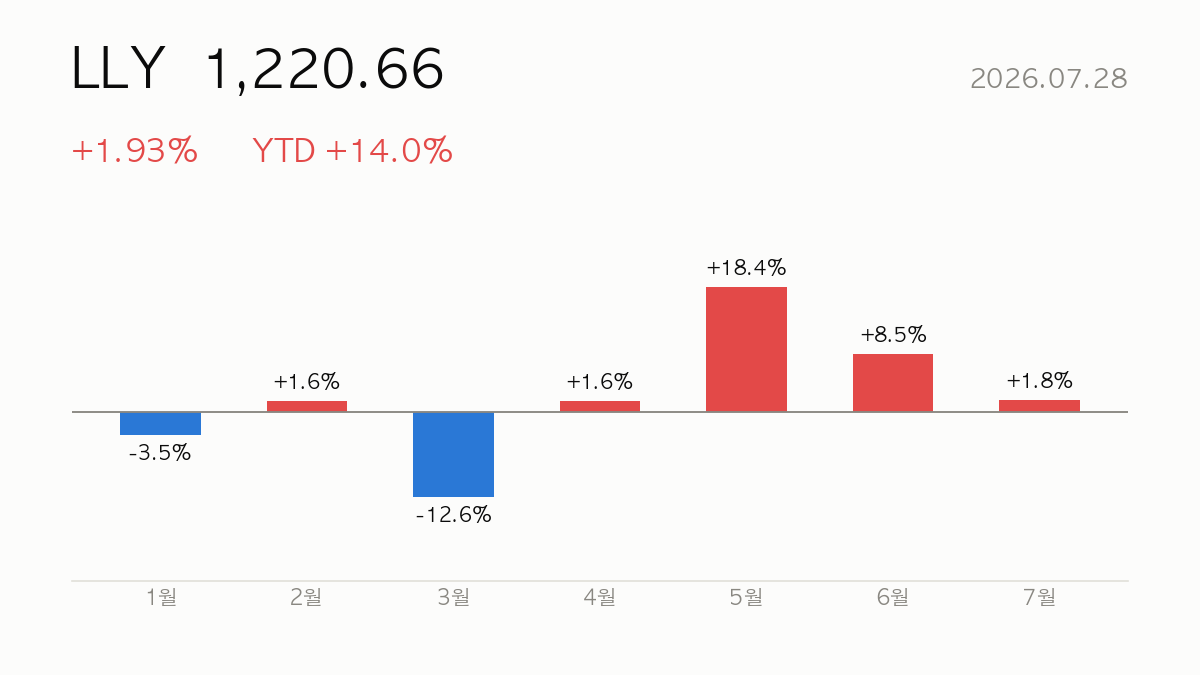
일라이릴리(LLY)는 전일 대비 +1.93% 상승한 $1,220.66로 마감했습니다. 연초 이후 수익률은 +14.0%, 52주 밴드에서 95% 위치입니다. 다음 실적 발표는 2026-08-05(D-7)입니다. 미국 상장 종목으로, 원화 기준 수익률은 환율(USD/KRW) 변동에 따라 달라집니다.
|
종가
$1,220.66
+1.93% · YTD +14.0%
|
시가총액
$1,088.51B
Drug Manufacturers – General
|
선행 PER
27.1x
PER 43.1x
|
52주 위치
95%
고점 $1,249.45 · 저점 $623.78
|
🔍 한눈에 보기
일라이릴리는 Mounjaro와 Zepbound를 앞세운 비만·당뇨 치료제 시장의 선두주자로, 최근 분기 매출이 전년 대비 +55.5% 성장하며 성장 논지를 뒷받침합니다. 3개월 수익률 +33.2%, 52주 밴드 내 위치 95%로 강한 모멘텀을 보여주고 있으며 차세대 경구용 비만약 임상 3상 성공 소식도 긍정적입니다. 다만 PER 43.1, PBR 41.0 등 밸류에이션이 이미 높은 수준이라 추가 상승 여력에 대한 눈높이가 부담스러울 수 있고, 노보노디스크와의 광고 관련 소송 등 경쟁사 마찰도 변수로 남아 있습니다.
🏢 무엇으로 돈 버는 회사인가
일라이릴리는 당뇨·비만 치료제인 Mounjaro, Zepbound, Trulicity, Jardiance 등 카디오메타볼릭 제품군과 종양학 치료제(Cyramza, Jaypirca, Retevmo 등)를 주력으로 합니다. 영업이익률 47.3%, ROE 107.5%라는 수치는 비만치료제 시장에서의 압도적 지배력과 높은 마진 구조를 반영합니다. 최근에는 먹는 비만약 파운다요 등 신제품 파이프라인을 통해 ‘치료를 넘어 예방’으로 사업 영역을 확장하려는 움직임도 뉴스에서 확인됩니다.
📈 분기 실적 추이 — 장사는 잘 되나
| 분기 | 매출 | 영업이익 | 순이익 | 영업이익률 |
|---|---|---|---|---|
| 25Q1 | $12.73B | $5.30B | $2.76B | 41.7% |
| 25Q2 | $15.56B | $7.02B | $5.66B | 45.1% |
| 25Q3 | $17.60B | $8.39B | $5.58B | 47.6% |
| 25Q4 | $19.29B | $8.99B | $6.64B | 46.6% |
| 26Q1 | $19.80B | $9.78B | $7.40B | 49.4% |
최근 분기 매출은 1년 전 같은 분기 대비 +55.5% 증가했습니다.

💡 쉽게 읽기
⚖️ 밸류에이션 — 비싼가 싼가
| 지표 | 값 | 이렇게 읽어요 |
|---|---|---|
| PER (후행) | 43.1x | 지난 1년 이익 기준 — 이익의 몇 배 가격에 거래되나 |
| PER (선행) | 27.1x | 향후 1년 예상 이익 기준 — 성장 기대가 반영된 배수 |
| PSR | 15.1x | 매출 대비 — 아직 이익이 작은 성장주 비교용 |
| PBR | 41.0x | 장부가치 대비 — 1배 미만이면 청산가치 이하 |
| PEG | 1.7x | PER÷성장률 — 1 근처면 성장 대비 적정, 2 이상이면 부담 |
| EV/EBITDA | 30.5x | 빚까지 포함한 기업가치 대비 현금창출력 |
동종 업계 비교
| 종목 | 시총 | PER | 선행PER | PSR |
|---|---|---|---|---|
| Eli Lilly and Company | $1,088.51B | 43.4x | 27.1x | 15.1x |
| Novo Nordisk A/S | $225.34B | 12.2x | 15.6x | 0.7x |
| Merck & Company, Inc. | $325.57B | 37.2x | 13.7x | 5.0x |
| Pfizer, Inc. | $143.91B | 19.3x | 8.9x | 2.3x |
💡 쉽게 읽기
🎯 월가 컨센서스 — 전문가 전망
- 목표주가 (평균): $1,276.96
- 목표가 상단 / 하단: $1,600.00 / $850.00
- 현재가 대비 여력: +4.6%
- 투자의견: 매수 (1.7/5)
- 참여 애널리스트: 26
- 다음 실적 발표: 2026-08-05
💡 쉽게 읽기
📉 주가 위치 — 기술적 점검

| 지표 | 값 | 읽는 법 |
|---|---|---|
| RSI (14일) | 51.1 | 70 이상 과열 · 30 이하 과매도 |
| 60일선 대비 | +9.9% | 중기 추세 위/아래 |
| 200일선 대비 | +20.0% | 장기 추세 위/아래 |
| 골든/데드크로스 | 50일선 > 200일선 (상승 배열) | 50일선이 200일선을 돌파(골든)·이탈(데드) |
| 거래량 (20일 평균 대비) | 1.0x | 2배 이상이면 시장의 주목 급증 |
💡 쉽게 읽기
📰 최근 뉴스
- 일라이 릴리, 차세대 비만약 임상 3상 성공…내년 초 당국 승인 추진 — 연합인포맥스
- 한미약품 2분기 영업이익 1311억으로 117% 증가, “일라이릴리 계약금 반영” — 비즈니스포스트
- [시총 10대 기업] 시총 1조 달러 일라이릴리, 먹는 비만약 파운다요로 ‘몸의 제국’ 넓힌다 — 자본시장뉴스
- ‘비만약 제왕’ 일라이릴리의 다음 승부수…질병 치료 넘어 예방으로 — v.daum.net
- “비만·당뇨병 치료제 허위 광고” 노보노디스크, 일라이릴리 상대 소송 — 헬스조선
- 노보 노르디스크, 일라이 릴리의 체중 감량 약품 광고를 차단하기 위해 가처분 신청을 제기했다 — TradingView
💡 쉽게 읽기
🔭 시나리오와 관전 포인트
강세 시나리오는 차세대 경구용 비만약이 실제로 승인되어 매출 성장세(현재 YoY +55.5%)가 유지되고, 8월 5일 실적 발표에서 컨센서스(목표주가 평균 1,276.96)를 상회하는 가이던스가 나오는 경우입니다. 약세 시나리오는 노보노디스크와의 소송 리스크가 확대되거나, 높은 밸류에이션(선행PER 27.1) 대비 성장 둔화가 확인될 경우입니다. RSI 51.1로 과열 신호는 아니지만 MA200 대비 +20.0% 이격은 단기 조정 가능성도 함께 점검이 필요한 부분입니다. 다음 실적 발표와 신약 승인 일정을 주시할 필요가 있습니다.
다음 실적 발표 2026-08-05 (D-7) — 가이던스(회사의 다음 분기 전망)가 주가 방향을 정하는 경우가 많습니다.
💡 쉽게 읽기
📚 종목 분석 전체 보기 · 일라이릴리 리포트 모음 · 같은 날 시장 리포트
종목 분석 리포트 · 발행 2026-07-29 07:25 KST
본 리포트는 공개 데이터를 정리한 정보 공유 목적이며, 특정 종목의 매수·매도 추천이 아닙니다. 데이터 출처(야후 파이낸스 등)의 오류·지연 가능성이 있으며, 투자 판단과 책임은 투자자 본인에게 있습니다.
Leave a Reply