종목 심층분석 · 2026-08-04
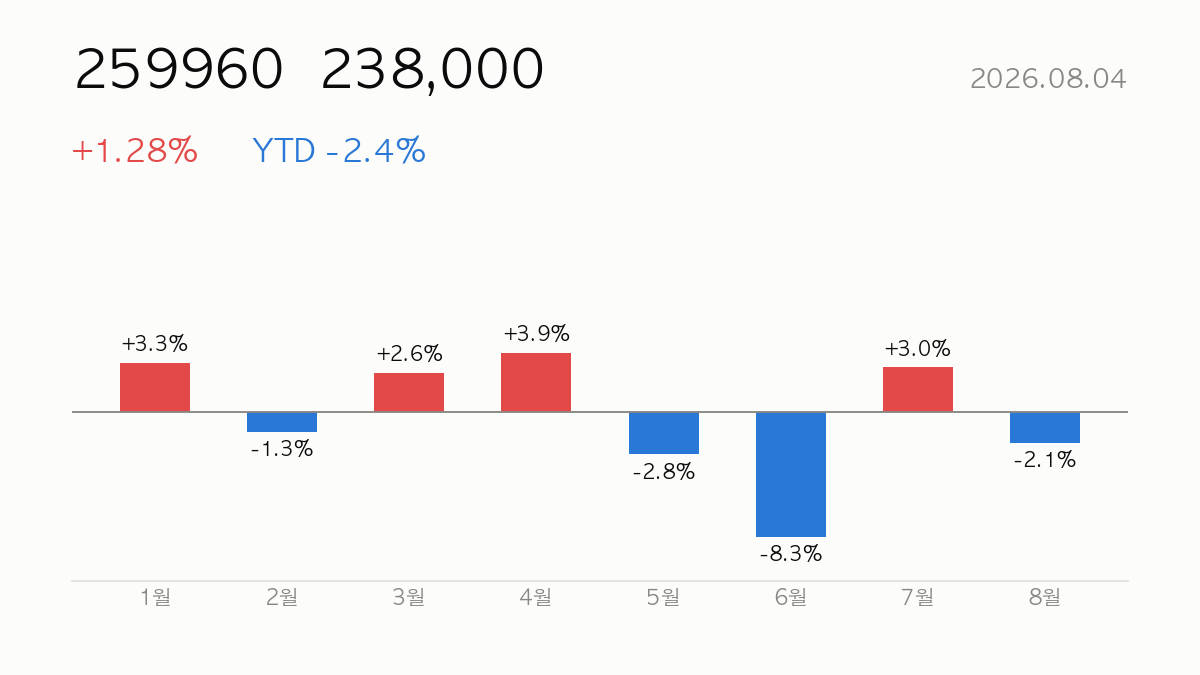
크래프톤(259960)는 전일 대비 +1.28% 상승한 ₩238,000로 마감했습니다. 연초 이후 수익률은 -2.4%, 52주 밴드에서 27% 위치입니다. 2026-07-29 실적 발표가 마무리됐습니다.
|
종가
₩238,000
+1.28% · YTD -2.4%
|
시가총액
10.73조원
Electronic Gaming & Multimedia
|
선행 PER
9.6x
PER 12.2x
|
52주 위치
27%
고점 ₩344,000 · 저점 ₩199,300
|
🔍 한눈에 보기
크래프톤은 최근 분기 매출이 전년 대비 94.9% 늘었고 영업이익률도 30.3%에 달할 만큼 배틀그라운드 IP를 중심으로 한 수익성이 여전히 탄탄합니다. 선행PER 9.6배, EV/EBITDA 5.8배 등 밸류에이션 부담도 크지 않아 컨센서스 목표주가(평균 358,334원)와 현재가(238,000원) 사이 괴리가 상당합니다. 다만 3개월 수익률이 -16.0%로 최근 흐름이 꺾였고, 52주 밴드 내 위치도 27%로 낮은 편이라 단기 모멘텀 둔화에 대한 우려도 함께 짚어볼 필요가 있습니다.
🏢 무엇으로 돈 버는 회사인가
크래프톤은 PC·모바일·콘솔 게임 개발 및 배급이 본업이며, 배틀그라운드 IP를 축으로 게임 서비스와 e스포츠, 영상 콘텐츠 제작까지 사업을 확장하고 있습니다. 매출 3.82조원(TTM) 규모에서 30%를 웃도는 영업이익률을 유지하는 것은 흥행 IP의 지속적인 캐시카우 역할이 크다는 뜻이며, ROE 12.0%는 이런 수익구조가 자본 대비로도 안정적으로 작동하고 있음을 보여줍니다.
📈 분기 실적 추이 — 장사는 잘 되나
| 분기 | 매출 | 영업이익 | 순이익 | 영업이익률 |
|---|---|---|---|---|
| 25Q1 | 8,742억원 | 4,573억원 | 3,720억원 | 52.3% |
| 25Q2 | 6,620억원 | 2,461억원 | 152억원 | 37.2% |
| 25Q3 | 8,706억원 | 3,486억원 | 3,675억원 | 40.0% |
| 25Q4 | 9,197억원 | 25억원 | -200억원 | 0.3% |
| 26Q1 | 1.37조원 | 5,616억원 | 5,148억원 | 40.9% |
| 26Q2* | 1.29조원 | 4,109억원 | -274억원 | 31.8% |
* 26Q2는 회사가 2026-07-29 공시한 영업(잠정)실적(공정공시) 기준입니다. 외부감사 전 잠정치이며, 분기·반기보고서가 제출되면 확정치로 교체됩니다.
최근 분기 매출은 1년 전 같은 분기 대비 +94.9% 증가했습니다.

💡 쉽게 읽기
⚖️ 밸류에이션 — 비싼가 싼가
| 지표 | 값 | 이렇게 읽어요 |
|---|---|---|
| PER (후행) | 12.2x | 지난 1년 이익 기준 — 이익의 몇 배 가격에 거래되나 |
| PER (선행) | 9.6x | 향후 1년 예상 이익 기준 — 성장 기대가 반영된 배수 |
| PSR | 2.8x | 매출 대비 — 아직 이익이 작은 성장주 비교용 |
| PBR | 1.5x | 장부가치 대비 — 1배 미만이면 청산가치 이하 |
| EV/EBITDA | 5.8x | 빚까지 포함한 기업가치 대비 현금창출력 |
동종 업계 비교
| 종목 | 시총 | PER | 선행PER | PSR |
|---|---|---|---|---|
| KRAFTON | 10.73조원 | — | 9.6x | 2.8x |
| NC | 4.68조원 | — | 10.6x | 2.7x |
| Netmarble | 3.22조원 | — | 10.0x | 1.1x |
💡 쉽게 읽기
🎯 월가 컨센서스 — 전문가 전망
- 목표주가 (평균): ₩358,335
- 목표가 상단 / 하단: ₩410,000 / ₩297,000
- 현재가 대비 여력: +50.6%
- 투자의견: 매수 (1.6/5)
- 참여 애널리스트: 23
- 직전 실적 발표: 2026-07-29 — 발표 완료
💡 쉽게 읽기
📉 주가 위치 — 기술적 점검

| 지표 | 값 | 읽는 법 |
|---|---|---|
| RSI (14일) | 53.7 | 70 이상 과열 · 30 이하 과매도 |
| 60일선 대비 | -3.2% | 중기 추세 위/아래 |
| 200일선 대비 | -4.8% | 장기 추세 위/아래 |
| 골든/데드크로스 | 50일선 < 200일선 (하락 배열) | 50일선이 200일선을 돌파(골든)·이탈(데드) |
| 거래량 (20일 평균 대비) | 1.1x | 2배 이상이면 시장의 주목 급증 |
💡 쉽게 읽기
📰 최근 뉴스
- 가레나 ‘팰월드 온라인’과 크래프톤 ‘팰월드 모바일’은 별개의 게임이다 — 디스이즈게임
- 네이버 AI 출신 곽동현, 크래프톤 합류 후 퇴사…”로보틱스 분야 새 도전” — zdnet.co.kr
- 뚜렷해진 2분기 ‘게임 양극화’⋯ “크래프톤·엔씨·펄어비스 웃는다” — 브릿지경제
- 크래프톤, 5일 `배그` 글로벌 e스포츠 `PGS 서킷3’ 개막…PGC 진출 경쟁 본격화 — 디지털데일리
- 크래프톤, 배틀그라운드 e스포츠 국제 대회 ‘PGS 서킷 3’ 개막 — 아이뉴스24
- 크래프톤, 배틀그라운드 e스포츠 국제 대회 ‘PGS 서킷 3’ 개막 — 보드나라
이 뉴스들을 어떻게 읽을까
이번 헤드라인들은 배틀그라운드 e스포츠(PGS 서킷3) 확대와 팰월드 모바일이라는 신규 IP 확장, 그리고 업계 전반의 게임 양극화 속 크래프톤이 수혜주로 거론된다는 흐름으로 요약됩니다. e스포츠 대회 개막은 배그 IP의 생명력을 지속적으로 확인시켜주는 이벤트이고, 팰월드 모바일은 단일 IP 의존 리스크를 완화할 수 있는 카드로 시장이 주목할 만합니다. 다만 AI 인력의 합류 후 퇴사 소식은 신사업 조직 안정성 측면에서 확인이 필요한 부분으로 볼 수 있습니다.
헤드라인 출처는 각 언론사이며 제목을 누르면 원문으로 이동합니다. 해설은 본 사이트가 작성한 것으로 각 언론사의 견해가 아닙니다.
💡 쉽게 읽기
🔭 시나리오와 관전 포인트
강세 시나리오는 팰월드 모바일 등 신규 파이프라인이 배그 의존도를 낮추며 매출 성장세를 이어가고, 2분기 게임업계 양극화 국면에서 크래프톤이 승자군으로 재확인되는 흐름입니다. 이 경우 선행PER 9.6배는 여전히 낮은 구간으로 재평가될 여지가 있습니다. 약세 시나리오는 최근 3개월 조정(-16%)이 실적 피크아웃 우려를 반영한 것이라면, RSI 53.7·MA60·MA200 대비 각각 -3.2%, -4.8%인 기술적 약세가 이어질 수 있다는 점입니다. 2026년 11월 3일 실적 발표에서 매출 성장률 지속 여부와 신작 성과 지표를 확인하는 것이 중요합니다.
💡 쉽게 읽기
📚 종목 분석 전체 보기 · 크래프톤 리포트 모음 · 같은 날 시장 리포트
종목 분석 리포트 · 발행 2026-08-04 16:00 KST
본 리포트는 공개 데이터를 정리한 정보 공유 목적이며, 특정 종목의 매수·매도 추천이 아닙니다. 데이터 출처(야후 파이낸스 등)의 오류·지연 가능성이 있으며, 투자 판단과 책임은 투자자 본인에게 있습니다.
Leave a Reply