종목 심층분석 · 2026-08-06
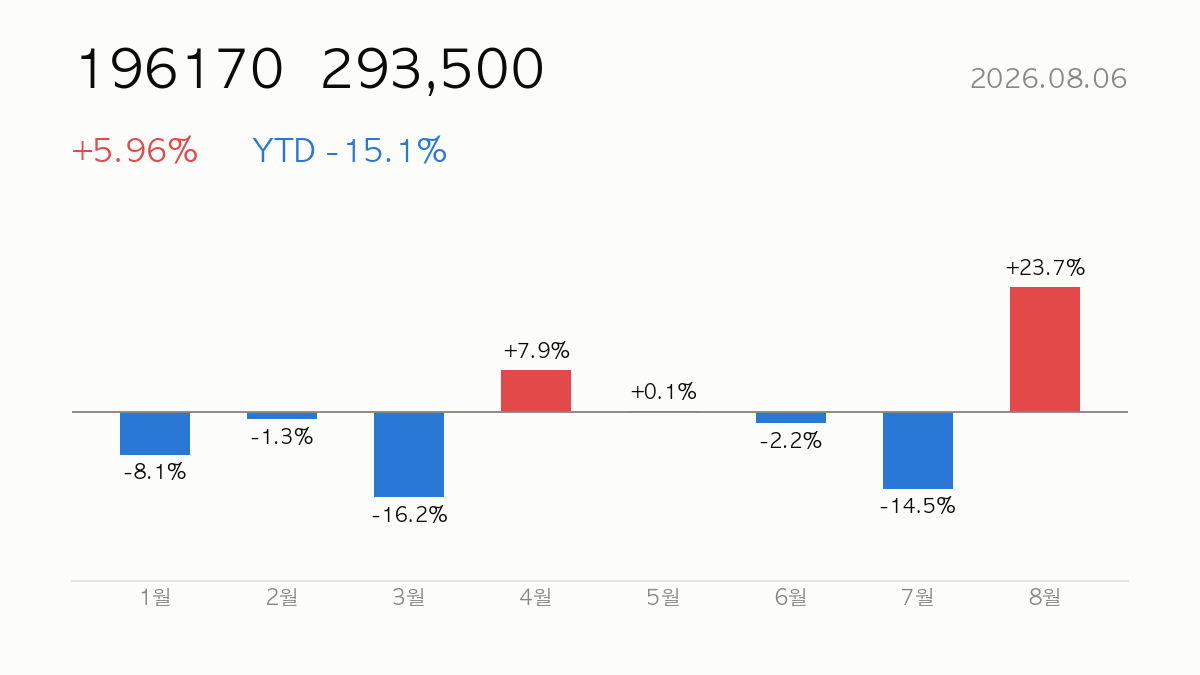
알테오젠(196170)는 전일 대비 +5.96% 상승한 ₩293,500로 마감했습니다. 연초 이후 수익률은 -15.1%, 52주 밴드에서 41% 위치입니다.
|
종가
₩293,500
+5.96% · YTD -15.1%
|
시가총액
20.42조원
Biotechnology
|
선행 PER
50.8x
PER 156.8x
|
52주 위치
41%
고점 ₩569,000 · 저점 ₩253,000
|
🔍 한눈에 보기
알테오젠은 최근 최대 3억6,500만달러(약 5,000억원) 규모 기술수출 계약 소식에 당일 +5.96% 급등하며 1개월 수익률 +13.1%를 기록했습니다. 영업이익률 41.8%, ROE 25.2%로 수익성 자체는 견조하고, 애널리스트 6인 전원 매수 의견에 목표주가 평균 351,282원(현재가 대비 약 20% 상단)을 제시하고 있어 강세 논지는 분명합니다. 다만 최근 분기 매출은 전년비 -14.5%로 역성장했고, PER 156.8배·PBR 45.9배·EV/EBITDA 179.2배의 밸류에이션은 기술수출 기대가 이미 상당 부분 선반영됐다는 약세 논지도 함께 봐야 합니다.
🏢 무엇으로 돈 버는 회사인가
알테오젠은 자체 개발한 ALT-B4(하이브리자임) 등 지속형 바이오베터·항체약물접합체(ADC)·바이오시밀러 플랫폼을 기반으로, 정맥주사(IV) 제형을 피하주사(SC)로 전환하는 기술을 글로벌 제약사에 라이선스하는 구조로 매출을 냅니다. 매출(TTM) 2,038억원 규모에 영업이익률 41.8%라는 높은 수익성은 기술료·마일스톤 중심 매출 구조 특성상 실제 판매량보다 계약 성사 여부에 실적이 좌우됨을 보여줍니다.
📈 분기 실적 추이 — 장사는 잘 되나
| 분기 | 매출 | 영업이익 | 순이익 | 영업이익률 |
|---|---|---|---|---|
| 25Q1 | 837억원 | 610억원 | 832억원 | 72.9% |
| 25Q2 | 186억원 | -4억원 | -331억원 | -2.3% |
| 25Q3 | 490억원 | 267억원 | 223억원 | 54.4% |
| 25Q4 | 645억원 | 196억원 | 692억원 | 30.4% |
| 26Q1 | 716억원 | 393억원 | 717억원 | 54.9% |
최근 분기 매출은 1년 전 같은 분기 대비 -14.5% 감소했습니다.

💡 쉽게 읽기
⚖️ 밸류에이션 — 비싼가 싼가
| 지표 | 값 | 이렇게 읽어요 |
|---|---|---|
| PER (후행) | 156.8x | 지난 1년 이익 기준 — 이익의 몇 배 가격에 거래되나 |
| PER (선행) | 50.8x | 향후 1년 예상 이익 기준 — 성장 기대가 반영된 배수 |
| PSR | 100.2x | 매출 대비 — 아직 이익이 작은 성장주 비교용 |
| PBR | 45.9x | 장부가치 대비 — 1배 미만이면 청산가치 이하 |
| EV/EBITDA | 179.2x | 빚까지 포함한 기업가치 대비 현금창출력 |
동종 업계 비교
| 종목 | 시총 | PER | 선행PER | PSR |
|---|---|---|---|---|
| Alteogen | 20.42조원 | — | 50.8x | 100.2x |
| Celltrion | 44.72조원 | — | 25.8x | 10.0x |
| SAMSUNG BIOLOGICS | 70.08조원 | — | 30.8x | 14.6x |
💡 쉽게 읽기
🎯 월가 컨센서스 — 전문가 전망
- 목표주가 (평균): ₩351,282
- 목표가 상단 / 하단: ₩476,923 / ₩192,308
- 현재가 대비 여력: +19.7%
- 투자의견: 매수 (2.0/5)
- 참여 애널리스트: 6
💡 쉽게 읽기
📉 주가 위치 — 기술적 점검

| 지표 | 값 | 읽는 법 |
|---|---|---|
| RSI (14일) | 75.5 | 70 이상 과열 · 30 이하 과매도 |
| 60일선 대비 | +13.4% | 중기 추세 위/아래 |
| 200일선 대비 | -4.6% | 장기 추세 위/아래 |
| 골든/데드크로스 | 50일선 < 200일선 (하락 배열) | 50일선이 200일선을 돌파(골든)·이탈(데드) |
| 거래량 (20일 평균 대비) | 1.3x | 2배 이상이면 시장의 주목 급증 |
💡 쉽게 읽기
📰 최근 뉴스
- 알테오젠, 최대 3억6천500만달러 규모 기술 수출 계약 — 연합뉴스
- 프리장서 ‘삼전닉스’ 5%대↑…알테오젠 ‘5000억원 기술 수출’에 11%대 급등 — 서울신문
- [Stock Tracking] 알테오젠, ‘3억 불 딜’ 불구 상승은 미약…하반기 ‘상승장’ 견인할까 — greened.kr
- 신한투자증권 “알테오젠, 하반기에도 복수 추가계약 가능” — 글로벌이코노믹
- 알테오젠, ‘ALT-B4′ 계약 확대…’큐렉스’ 매출 가속 — 메디파나뉴스
- 알테오젠, 바이오 혁신으로 성장 지속할까?..기술수출 성과와 글로벌 시장 확대 기대 — 증권일보
이 뉴스들을 어떻게 읽을까
이번 헤드라인들은 결국 하나의 흐름, 즉 ALT-B4 플랫폼 기반 기술수출이 신규 계약과 기존 계약 확대(큐렉스 매출 가속) 양방향으로 동시에 진행되고 있다는 신호로 읽힙니다. 신한투자증권이 하반기 복수 추가계약 가능성을 언급한 것도 이 흐름의 연장선이며, 이는 회사의 라이선스 매출 다각화와 밸류에이션 정당화 근거로 이어질 수 있습니다. 다만 “3억불 딜에도 상승은 미약”이라는 지적처럼 시장이 계약 규모 대비 주가 반응에 신중해진 점은, 향후 계약이 실제 매출·이익으로 전환되는 속도가 확인되기 전까지 밸류에이션 부담이 이어질 수 있음을 시사합니다.
헤드라인 출처는 각 언론사이며 제목을 누르면 원문으로 이동합니다. 해설은 본 사이트가 작성한 것으로 각 언론사의 견해가 아닙니다.
💡 쉽게 읽기
🔭 시나리오와 관전 포인트
강세 시나리오는 이번 3.65억달러 계약처럼 ALT-B4 관련 추가 라이선스 계약이 하반기에도 이어지고, 큐렉스(수탁 매출)가 실제 매출로 인식되는 시점이 확인되는 경우입니다. 반대로 약세 시나리오는 계약 발표 이후 실제 마일스톤 인식이 지연되거나, 다음 분기 실적에서 매출 역성장(-14.5%)이 지속되며 밸류에이션 부담이 부각되는 경우입니다. RSI 75.5로 과열권에 근접한 만큼 MA60 대비 +13.4% 이탈 폭도 함께 지켜볼 지표이며, 다음 분기 실적 발표에서 매출·라이선스 인식 시점 공개 여부가 핵심 확인 포인트입니다.
💡 쉽게 읽기
📚 종목 분석 전체 보기 · 알테오젠 리포트 모음 · 같은 날 시장 리포트
종목 분석 리포트 · 발행 2026-08-06 16:00 KST
본 리포트는 공개 데이터를 정리한 정보 공유 목적이며, 특정 종목의 매수·매도 추천이 아닙니다. 데이터 출처(야후 파이낸스 등)의 오류·지연 가능성이 있으며, 투자 판단과 책임은 투자자 본인에게 있습니다.
Leave a Reply