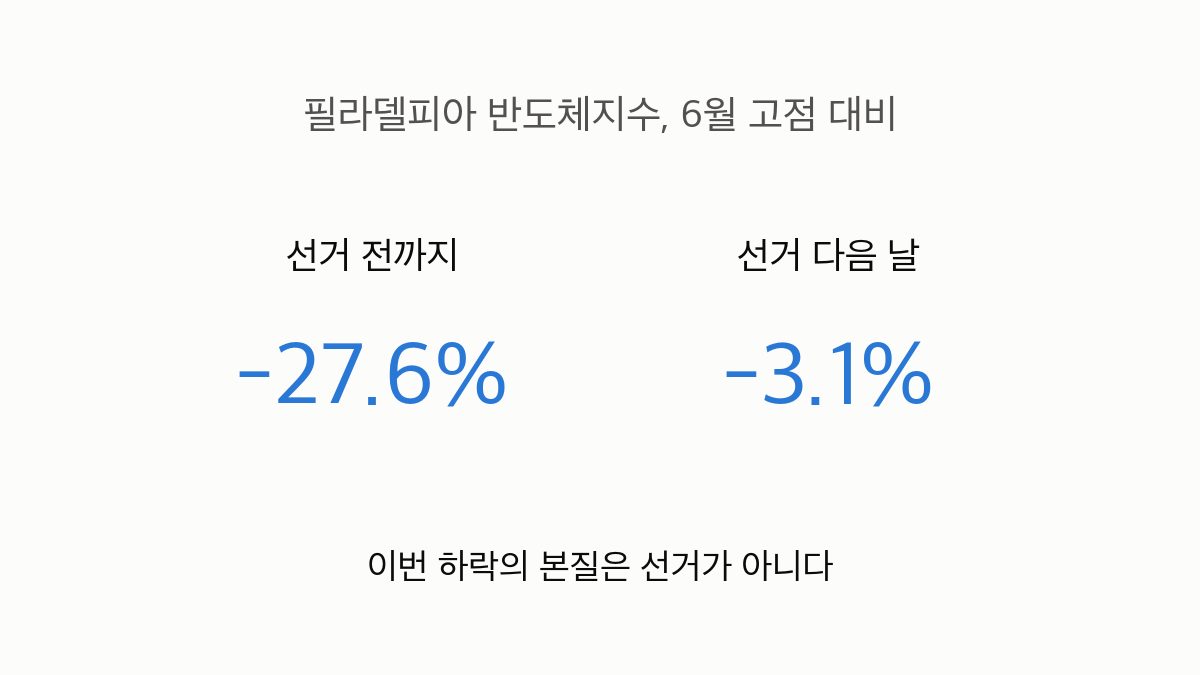
미국 중간선거 다음 날 필라델피아 반도체지수가 3.1% 빠지자 "선거 때문에 반도체가 무너졌다"는 해석이 나왔다. 숫자를 나눠 보면 그렇지 않다. 지수는 투표 전에 이미 고점 대비 27.6% 내려와 있었다. 지금 시장이 다투는 것은 선거가 아니라 AI 투자와 메모리 가격이 고점인가다.
이 글의 판단은 이렇다. 단기 변동성이 더 이어진 뒤 6~12개월 안에 반등할 가능성이 조금 더 높지만, 메모리 고점이 확인되면 결론이 뒤집힌다. 그리고 많이 빠졌다는 사실 자체는 반등의 근거가 되지 못한다. 아래에서 직접 계산해 보였다.
필라델피아 반도체지수 종가. 고점 이후 빠진 포인트의 약 92%가 투표 전에 나왔다.

10월 30일에는 인텔의 약한 가이던스로 하루에 7%가 빠졌다. 인텔은 부품 부족과 함께, 메모리 가격 상승으로 PC를 수익성 있게 늘리기 어렵다는 점을 이유로 들었다. 선거 전 마지막 대형 충격에도 메모리 가격이 얽혀 있었다.
낙폭은 종목마다 크게 다르다. 메모리와 장비주가 가장 많이 빠졌다. 사이클 고점 우려가 그쪽에 가장 크게 반영돼 있다는 뜻이다.
최근 2년 고점 대비. 미국 종목은 11월 4일 종가, 한국 종목은 11월 5일 오전 11시 40분 무렵 장중 값.
시장이 다투는 세 가지 쟁점
1. 메모리 가격은 고점인가
신호가 엇갈린다.
- 가격: 11월 3일 기준 DDR4 현물가는 일주일 전보다 0.09% 내려 거의 보합이고, NAND 웨이퍼 현물가는 4.33% 내렸다. TrendForce는 4분기 범용 DRAM 계약가 상승률을 10~15%로 보는데, 앞선 분기보다 둔화한 수치다.
- 약세 근거: Morgan Stanley는 7월에 메모리 계약가 고점을 4분기로 전망했다. Kioxia는 12월 분기 전망을 보수적으로 냈고, SanDisk의 소비자 부문 매출은 전 분기보다 29% 줄었다.
- 강세 근거: TrendForce는 2027년 HBM 평균 판매가가 121% 오른다고 본다. 삼성전자는 2027년 HBM 물량이 이미 다 팔렸다고 밝혔고, Kioxia도 AI 데이터센터 수요는 강하다고 했다.
갈라지는 지점이 보인다. 소비자용과 범용 제품은 약해지는데 AI 서버용은 아직 부족하다. 그래서 "메모리 고점"이 한 가지 사건이 아닐 수 있다.
2. 고객이 이 가격을 계속 낼 수 있는가
이 글이 가장 중요하게 보는 쟁점이다. TrendForce는 주요 클라우드 기업의 설비투자에서 DRAM과 NAND가 차지하는 비중이 2026년 47%에서 2027년 68%로 오른다고 추정한다. 가격 상승 자체가 고객의 예산을 압박하는 구조다. 칩당 HBM 용량을 줄이는 방안도 이미 검토되고 있다.
자금 쪽 신호도 엇갈린다. Amazon의 최근 12개월 잉여현금흐름은 -424억 달러이고, Microsoft는 2026년 설비투자 전망을 1,750억 달러에서 1,700억 달러로 낮춘 것으로 보도됐다. 반면 Amazon은 2027년에 "의미 있게 더" 쓰겠다고 했다. Morgan Stanley가 추가 조정의 근거로 든 것도 AI 투자 자금 조달과 금융 여건이다.
3. PER 3배를 믿을 수 있는가
KB증권의 2027년 예상 PER은 삼성전자 3.0배, SK하이닉스 2.5배다. 3분기 영업이익을 4배 해서 시가총액과 비교해 봐도 각각 약 3.2배, 2.8배로 비슷하다.
싸 보이지만, 경기에 민감한 업종의 낮은 PER은 이익 고점의 신호일 때가 많다. 시장은 지금 이익이 오래가지 않는다는 쪽에 돈을 걸고 있다. 증권가도 갈린다. KB증권은 삼성전자 60만 원, SK하이닉스 350만 원의 목표가와 연말 반등을 제시했고, BNK투자증권은 메모리 수요 증가세가 정점을 지났다며 보유 의견을 냈다. 목표가는 주가를 뒤따라가는 경향이 있어 이 글은 크게 믿지 않는다.
많이 빠지면 반등하나: 직접 계산해 봤다
1994년 이후 필라델피아 반도체지수가 직전 1년 고점 대비 처음 -20%에 닿은 22회를 모았다.
| 이후 기간 | -20% 도달 후 평균 | 상승 횟수 | 아무 날 평균 | 아무 날 상승 비율 |
|---|---|---|---|---|
| 6개월 | +9.9% | 14/21 | +10.8% | 65.9% |
| 1년 | +18.8% | 14/21 | +22.0% | 66.5% |
차이가 거의 없다. -20% 낙폭은 평소보다 나은 매수 신호가 아니었다. 이 글을 쓰며 처음엔 사상 최고가 기준으로 재서 6개월 평균 +15.7%라는 좋은 숫자를 얻었는데, 지수가 2000년 고점을 회복 못 한 2001~2016년 사례가 통째로 빠진 결과였다. 2008년도 그 안에 있다. 기준을 고치자 숫자가 내려왔다.
22회 전체 수치 보기
| 시점 | 1개월 | 3개월 | 6개월 | 1년 | 1년 내 최대 낙폭 |
|---|---|---|---|---|---|
| 1995-10 | +1.3% | -24.4% | -22.3% | -20.3% | -39.5% |
| 1997-10 | -7.2% | -13.1% | -0.9% | -20.0% | -39.8% |
| 1998-11 | +29.7% | +54.9% | +48.3% | +133.1% | +0.0% |
| 2000-04 | -5.4% | +14.6% | -31.9% | -42.4% | -55.3% |
| 2001-12 | -0.1% | +6.5% | -25.1% | -43.3% | -63.4% |
| 2003-06 | -1.6% | +22.6% | +42.3% | +30.6% | -4.8% |
| 2004-04 | +9.6% | -5.6% | -7.0% | -13.1% | -20.6% |
| 2005-02 | +2.4% | -5.3% | +11.4% | +30.8% | -8.4% |
| 2006-06 | -4.3% | +3.1% | +9.6% | +12.2% | -11.7% |
| 2007-11 | -3.0% | -19.1% | -6.7% | -50.8% | -51.3% |
| 2009-07 | -0.6% | +8.6% | +11.1% | +22.8% | -5.0% |
| 2010-08 | +4.5% | +22.9% | +39.5% | +8.7% | -3.4% |
| 2011-08 | -5.2% | +3.0% | +11.6% | +2.3% | -13.0% |
| 2012-06 | +9.0% | +10.6% | +5.5% | +31.7% | -0.5% |
| 2015-08 | +2.3% | +11.3% | +3.4% | +34.0% | -6.0% |
| 2018-10 | +2.9% | +9.4% | +34.7% | +43.8% | -6.7% |
| 2020-03 | +1.7% | +28.3% | +42.0% | +88.2% | -17.4% |
| 2022-03 | +5.5% | -1.2% | -17.0% | -1.9% | -30.2% |
| 2023-01 | +2.6% | -0.3% | +27.0% | +53.5% | -1.6% |
| 2024-08 | +3.3% | +7.4% | +8.0% | +20.5% | -22.7% |
| 2025-02 | -8.6% | +3.7% | +24.9% | +73.6% | -24.0% |
| 2026-07 | +8.1% | -0.8% | 미도래 | 미도래 | -12.0% |
1년 뒤 하락한 7회는 1995·1997·2000·2001·2004·2007·2022년이다. 2000년과 2007년, 2001년에는 1년 안에 추가로 50% 넘게 빠졌다. 22회의 1년 내 최대 낙폭은 평균 -19.9%다. 낙폭의 크기보다 이익 고점과 겹쳤는지가 결과를 가른 것으로 보인다. 다만 표본이 겹치는 구간이 있고, 이번 사례의 -20% 도달은 이미 7월 17일에 있었으며 3개월 뒤 수익률은 -0.8%였다.
세 가지 시나리오
6~12개월 뒤 필라델피아 반도체지수 기준. 검은 눈금 두 개는 왼쪽부터 현재 10,269, 6월 고점 14,635. 확률과 범위는 필자의 주관적 판단이며 모델 산출값이 아니다.
기본 시나리오에 무게를 두는 이유는 값이 싸서가 아니다. 2027년 HBM 물량이 계약돼 있고 Amazon·Alphabet이 내년 투자 증가를 예고해, 이익 급감이 당장 확인될 재료가 아직 없기 때문이다. 약세 확률을 30%나 두는 이유는 위의 2번 쟁점이 풀리지 않았기 때문이다.
Morgan Stanley는 조정이 11월 중순쯤 막바지에 이르고 9,500 부근에서 지지가 나올 수 있다고 봤다. 현재보다 약 7.5% 아래다.
선거 변수는 어디에 들어가나. 데이터센터 규제는 수요를 없애기보다 건설을 늦추는 요인으로 본다. BofA도 AI 건설이 탈선하지는 않겠지만 더 느리고 비싸질 수 있다고 평가했다. 다만 규제 강화 가능성이 있는 주들이 계획 용량의 약 45%를 차지한다는 추정이 있어, 공약이 법안이 되면 기본 시나리오의 위쪽이 낮아진다.
판단을 바꿀 지표
- Nvidia 실적(11월 17일 유력): 다음 분기 가이던스와 고객 투자 관련 발언.
- DRAM 현물가와 계약가: 현물가가 몇 주 연속 내리거나 1분기 계약가 전망이 하락으로 바뀌면 약세 확률을 올린다.
- 빅테크의 2027년 설비투자 가이던스(내년 초 실적 시즌 예상): 가장 결정적이다. 금액뿐 아니라 메모리 가격 상승분을 뺀 실제 물량이 늘어나는지 봐야 한다. 금액이 늘어도 가격 때문이면 수요 증가가 아니다.
- 텍사스 데이터센터 모라토리엄: 공약이 법안이 되는지, 신규 건설만 막는지.
- 지수 9,500 부근: 깨지면 단기 저점론의 근거가 약해진다.
이 시스템과의 관계
이 사이트가 모의투자 검증단계로 기록 중인 자동매매 시스템은 중간선거 다음 날 SMCI를 샀다. AI 서버 업체라 이 글의 전망에 직접 노출돼 있다. 체결가는 31.49달러, 손절가는 28.25달러, 11월 4일 종가는 29.60달러다.
위 계산은 이 시스템의 규칙에도 불편한 결과다. 조정받은 종목을 고르는 방식에 "낙폭이 곧 기회"라는 가정이 들어 있다면 지수 차원에서는 근거가 약하다는 뜻이기 때문이다. 다만 지수 통계이고 개별 종목 규칙을 검증한 것은 아니며, 이 한 건으로 규칙을 바꾸지는 않는다. 이 시스템에는 아직 입증된 엣지가 없다.
데이터 근거. 지수와 종목 시세, 낙폭 사례는 Yahoo Finance 시세로 직접 계산했다(가격지수, 6개월=126거래일·1년=252거래일, 같은 하락 구간의 중복을 막으려 사례 사이를 126거래일 이상 띄웠다). 자료는 TrendForce 현물가, TrendForce 4분기 계약가, TrendForce 2027 HBM, TrendForce 설비투자 내 메모리 비중, Morgan Stanley 메모리 전망(BigGo), Morgan Stanley 반도체 조정 전망(Beinsure), 24/7 Wall St., 인텔 급락(World Today News), 파이낸셜포스트, 삼성전자 3분기(한국데이터경제신문), Amazon 실적(CNBC), 설비투자 집계(Yield Theory), Nvidia 일정(Archyde), BofA 등 기관 견해이다.
작성 방식. 자료 수집과 초안에 대규모 언어모델(LLM)을 썼고, 수치는 위 출처와 대조했다. 시나리오의 확률과 범위는 주관적 판단이고, 이 글은 투자 권유가 아니다. 언급한 거래는 모두 모의투자 검증단계의 기록이다.
Leave a Reply