종목 심층분석 · 2026-08-20
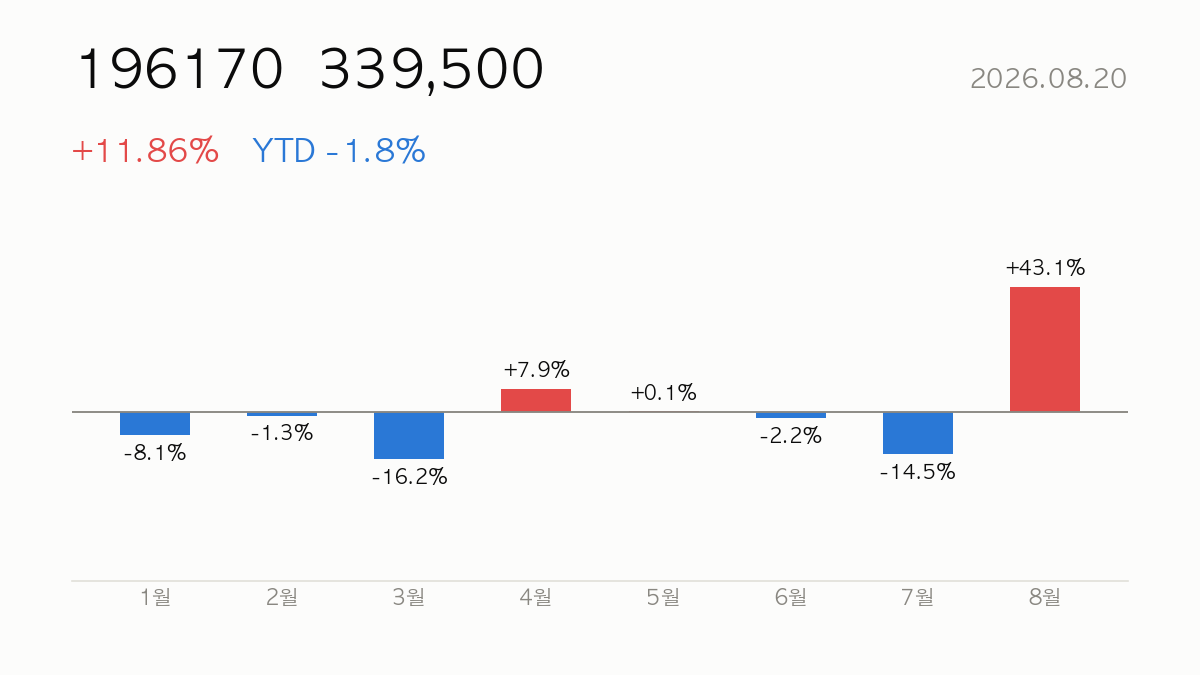
알테오젠(196170)는 전일 대비 +11.86% 상승한 ₩339,500로 마감했습니다. 연초 이후 수익률은 -1.8%, 52주 밴드에서 60% 위치입니다. 2026-08-14 실적 발표가 마무리됐습니다 (주당순이익 ₩531, 컨센서스 ₩264 대비 +101%).
|
종가
₩339,500
+11.86% · YTD -1.8%
|
시가총액
23.62조원
Biotechnology
|
선행 PER
62.5x
PER 181.4x
|
52주 위치
60%
고점 ₩437,692 · 저점 ₩194,615
|
🔍 한눈에 보기
알테오젠은 하이알루로니다제 기반 플랫폼 ‘테르가제(ALT-B4)’를 앞세워 정맥주사(IV)를 피하주사(SC)로 전환하는 기술을 다국적 제약사에 라이선스하는 사업 구조로, 최근분기 매출이 전년 대비 +269.5% 늘고 영업이익률 41.8%, ROE 25.2%를 기록하며 실적 개선이 뚜렷합니다. 다만 PER 181배, PBR 53배 등 밸류에이션은 이미 상당한 미래 성장을 선반영한 수준이고, RSI 77.7에 1개월 +61.7% 급등한 뒤라 단기 과열 신호도 함께 나타나고 있어 강세와 약세 논지가 팽팽하게 맞섭니다.
🏢 무엇으로 돈 버는 회사인가
핵심은 ALT-B4(테르가제) 기술의 라이선스아웃입니다. 키트루다·엔허투 등 블록버스터 항암제의 SC 제형 전환에 이 기술이 채택되면서 계약금·마일스톤·로열티가 매출로 유입되는 구조이며, 여기에 장기지속형 성장호르몬(ALT-P1), ADC(ALT-Q5), 아일리아 바이오시밀러(ALT-L9) 등 파이프라인이 후속 성장동력으로 자리하고 있습니다. TTM 매출 2,038억원 규모에서 41.8%의 영업이익률이 나온다는 점은 플랫폼 라이선스 비즈니스 특유의 높은 마진 구조를 보여줍니다.
📈 분기 실적 추이 — 장사는 잘 되나
| 분기 | 매출 | 영업이익 | 순이익 | 영업이익률 |
|---|---|---|---|---|
| 25Q1 | 837억원 | 610억원 | 832억원 | 72.9% |
| 25Q2 | 186억원 | -4억원 | -331억원 | -2.3% |
| 25Q3 | 490억원 | 267억원 | 223억원 | 54.4% |
| 25Q4 | 645억원 | 196억원 | 692억원 | 30.4% |
| 26Q1 | 716억원 | 393억원 | 717억원 | 54.9% |
| 26Q2* | 689억원 | 342억원 | 284억원 | 49.6% |
* 26Q2는 회사가 2026-08-07 공시한 영업(잠정)실적(공정공시) 기준입니다. 외부감사 전 잠정치이며, 분기·반기보고서가 제출되면 확정치로 교체됩니다.
최근 분기 매출은 1년 전 같은 분기 대비 +269.5% 증가했습니다.

💡 쉽게 읽기
⚖️ 밸류에이션 — 비싼가 싼가
| 지표 | 값 | 이렇게 읽어요 |
|---|---|---|
| PER (후행) | 181.4x | 지난 1년 이익 기준 — 이익의 몇 배 가격에 거래되나 |
| PER (선행) | 62.5x | 향후 1년 예상 이익 기준 — 성장 기대가 반영된 배수 |
| PSR | 115.9x | 매출 대비 — 아직 이익이 작은 성장주 비교용 |
| PBR | 53.0x | 장부가치 대비 — 1배 미만이면 청산가치 이하 |
| EV/EBITDA | 223.6x | 빚까지 포함한 기업가치 대비 현금창출력 |
동종 업계 비교
| 종목 | 시총 | PER | 선행PER | PSR |
|---|---|---|---|---|
| Alteogen | 23.62조원 | — | 62.5x | 115.9x |
| Celltrion | 44.51조원 | — | 25.7x | 10.0x |
| SAMSUNG BIOLOGICS | 72.86조원 | — | 32.0x | 15.1x |
💡 쉽게 읽기
🎯 월가 컨센서스 — 전문가 전망
- 목표주가 (평균): ₩372,051
- 목표가 상단 / 하단: ₩480,000 / ₩310,000
- 현재가 대비 여력: +9.6%
- 투자의견: 매수 (1.7/5)
- 참여 애널리스트: 6
- 직전 실적 발표: 2026-08-14 — 발표 완료
💡 쉽게 읽기
📉 주가 위치 — 기술적 점검

| 지표 | 값 | 읽는 법 |
|---|---|---|
| RSI (14일) | 77.7 | 70 이상 과열 · 30 이하 과매도 |
| 60일선 대비 | +28.1% | 중기 추세 위/아래 |
| 200일선 대비 | +10.8% | 장기 추세 위/아래 |
| 골든/데드크로스 | 50일선 < 200일선 (하락 배열) | 50일선이 200일선을 돌파(골든)·이탈(데드) |
| 거래량 (20일 평균 대비) | 1.8x | 2배 이상이면 시장의 주목 급증 |
💡 쉽게 읽기
📰 최근 뉴스
- 알테오젠, ‘테르가제’ 침투 빠르다…”1.3조 글로벌 시장 공략 본격화” – 머니투데이 — 머니투데이
- 엔허투, 폐암 1차 치료 ‘청신호’···알테오젠 ‘ADC SC’ 몸값 커진다 — 뉴스웨이
- [오늘 이 종목] “실리콘투·SK하이닉스·알테오젠·로보티즈… K-뷰티 투자 유치부터 주주환원·바이오·로봇 핵심주 주목” — v.daum.net
- 알테오젠, 모더나·머크 ‘mRNA 암 치료제 3상’ 성공에 ‘키트루다 SC’ 주목 — 마켓인
- [특징주]알테오젠, 또 뛴다…ALT-B4 글로벌 확장에 주가 ‘들썩’ — 남도일보
- [장중수급포착] 알테오젠, 외국인/기관 동시 순매수… 주가 +10.71% — 뉴스핌
이 뉴스들을 어떻게 읽을까
최근 헤드라인들은 엔허투·키트루다 등 대형 파트너 신약의 임상 호재가 알테오젠의 SC 전환 기술 가치를 함께 끌어올리는 흐름으로 요약됩니다. 이는 실제 로열티 매출로 연결될 잠재력을 키우지만, 아직 계약 확정 단계가 아닌 기대감 반영 성격이 강해 외국인·기관 동시 순매수와 급등세가 밸류에이션 부담을 더 키우는 결과로도 이어질 수 있어, 향후 구체적 계약 조건이나 매출 인식 시점 확인이 중요해 보입니다.
헤드라인 출처는 각 언론사이며 제목을 누르면 원문으로 이동합니다. 해설은 본 사이트가 작성한 것으로 각 언론사의 견해가 아닙니다.
💡 쉽게 읽기
🔭 시나리오와 관전 포인트
강세 시나리오는 엔허투 폐암 1차 치료 성공, 키트루다 SC 전환 등 대형 파트너사 임상·허가 이벤트가 실제 로열티 확대로 이어지고, 테르가제의 1.3조원 글로벌 시장 침투가 계약 건수 증가로 확인되는 경우입니다. 약세 시나리오는 단기 급등에 따른 차익실현, 혹은 파트너사 임상 지연·경쟁 기술 등장으로 로열티 가시성이 흐려지는 경우입니다. 다음 분기 실적에서 매출 성장률 지속 여부와 신규 라이선스 계약 공시, MSD·다이이찌산쿄 관련 임상 진행 상황을 확인할 필요가 있습니다.
💡 쉽게 읽기
📚 종목 분석 전체 보기 · 알테오젠 리포트 모음 · 같은 날 시장 리포트
종목 분석 리포트 · 발행 2026-08-20 16:00 KST
본 리포트는 공개 데이터를 정리한 정보 공유 목적이며, 특정 종목의 매수·매도 추천이 아닙니다. 데이터 출처(야후 파이낸스 등)의 오류·지연 가능성이 있으며, 투자 판단과 책임은 투자자 본인에게 있습니다.
Leave a Reply